Manchmal ändert sich das Leben schneller als der Finanzierungsplan. Ein neuer Job, Familienzuwachs oder eine Trennung können dazu führen, dass eine Immobilie verkauft werden soll, obwohl das Darlehen noch viele Jahre läuft. Das ist grundsätzlich machbar, doch häufig verlangt die Bank eine Vorfälligkeitsentschädigung. Diese kann teuer werden und den Verkaufserlös deutlich schmälern. Wer sich frühzeitig informiert und richtig vorgeht, kann jedoch unnötige Kosten vermeiden oder zumindest reduzieren.

Frühzeitig das Gespräch mit der Bank suchen
Bevor konkrete Verkaufspläne umgesetzt werden, sollte der erste Weg zur finanzierenden Bank führen. Dort lässt sich klären, welche Bedingungen für eine vorzeitige Ablösung des Kredits gelten und wie hoch eine mögliche Entschädigung ausfallen würde. Banken sind verpflichtet, auf Anfrage eine transparente Berechnung vorzulegen. Gleichzeitig zeigt das Gespräch, ob alternative Lösungen denkbar sind. Manche Kreditinstitute signalisieren Verhandlungsbereitschaft, vor allem wenn der Verkauf nachvollziehbare persönliche Gründe hat oder eine neue Finanzierung in Aussicht steht. Wer hier offen kommuniziert, verschafft sich Planungssicherheit und kann den Verkauf realistisch kalkulieren.
Was hinter der Vorfälligkeitsentschädigung steckt
Die Vorfälligkeitsentschädigung soll den Zinsverlust der Bank ausgleichen, der entsteht, wenn ein Darlehen früher als vereinbart zurückgezahlt wird. Berechnet wird sie anhand der Restlaufzeit, des aktuellen Zinsniveaus und der noch offenen Darlehenssumme. Je länger die Zinsbindung läuft und je höher der vereinbarte Zinssatz im Vergleich zum Marktzins ist, desto höher fällt in der Regel die Entschädigung aus. Es gibt jedoch Fälle, in denen sie ganz oder teilweise entfällt. Nach Ablauf von zehn Jahren ab vollständiger Auszahlung des Kredits besteht ein gesetzliches Sonderkündigungsrecht mit einer Frist von sechs Monaten. Auch formale Fehler im Darlehensvertrag können dazu führen, dass die Bank keinen Anspruch auf die Entschädigung hat. Eine genaue Prüfung lohnt sich daher immer.
Alternativen zur teuren Kreditablösung
Nicht immer ist die sofortige Ablösung des Darlehens die beste Lösung. In manchen Fällen kann der Käufer die bestehende Finanzierung übernehmen, sofern die Bank zustimmt. Das ist besonders attraktiv, wenn der Kredit zu günstigen Konditionen abgeschlossen wurde. Der Verkäufer spart die Vorfälligkeitsentschädigung, und der Käufer profitiert von einem niedrigen Zinssatz. Eine weitere Möglichkeit besteht darin, den Verkauf zeitlich so zu planen, dass er mit dem Ende der Zinsbindung oder der Zehnjahresfrist zusammenfällt. Auch Zwischenfinanzierungen oder die Übertragung des Kredits auf eine neue Immobilie können je nach Situation sinnvoll sein. Welche Option passt, hängt von der persönlichen Lebenslage, dem Immobilienmarkt und den Vertragsdetails ab.
Stecken Sie im Kreditvertrag fest und denken über einen Verkauf nach? Wir begleiten Sie durch den gesamten Prozess und stimmen uns mit Ihrer Bank ab, um die wirtschaftlich beste Lösung zu finden. Melden Sie sich bei uns – gemeinsam sorgen wir dafür, dass Ihr Immobilienverkauf reibungslos gelingt.
Hinweise:
In diesem Text wird aus Gründen der besseren Lesbarkeit das generische Maskulinum verwendet. Weibliche und anderweitige Geschlechteridentitäten werden dabei ausdrücklich mitgemeint, soweit es für die Aussage erforderlich ist.
Rechtlicher Hinweis: Dieser Beitrag stellt keine Steuer- oder Rechtsberatung im Einzelfall dar. Bitte lassen Sie die Sachverhalte in Ihrem konkreten Einzelfall von einem Rechtsanwalt und/oder Steuerberater klären.
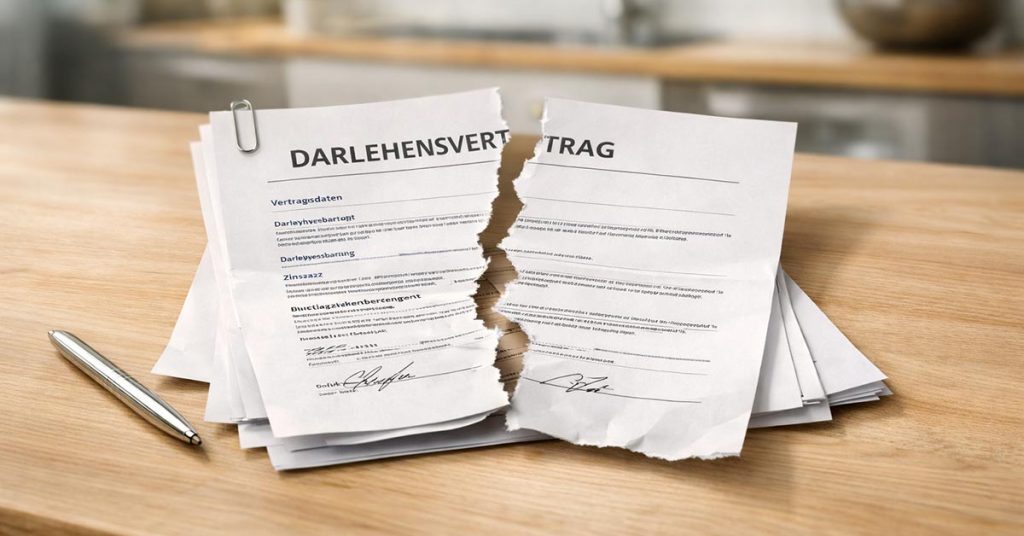
Foto: © Wordliner/Bild erstellt mit OpenAI’s Sora
STR_VER_6